Domain csfa.de kaufen?
Wir ziehen mit dem Projekt
csfa.de um.
Sind Sie am Kauf der Domain
csfa.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain csfa.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Hera LED-Einbauleuchte FAQ 58- #20203158002Energieeffizienzklasse der Lichtquelle nach EU-Richtlinie 2019/2015=GGeeignet für Anbaumontage=neinGeeignet für Einbaumontage=jaGeeignet für Wandmontage=neinGeeignet für Pendelaufhängung=neinGeeignet für Deckenmontage=neinGeeignet für Traversenmontage=neinGeeignet für Podest-/Bodenmontage=neinGeeignet für Stromschienenmontage=neinGeeignet für Klemmmontage=neinGeeignet für Seilsystem=neinVerstellbarkeit=nicht verstellbarMit Bewegungsmelder=neinMit Lichtsensor=neinLeuchtmittel=LED nicht austauschbarMit Leuchtmittel=jaGeeignet für Leuchtmittelanzahl=1Fassung=ohneWerkstoff des Gehäuses=AluminiumOberflächenschutz=unbehandeltGehäusefarbe=EdelstahlWerkstoff der Abdeckung=Kunststoff opalOberfläche gebürstet=jaSpannungsart=DCNennspannung=24 VBetriebsgerät=LED-Betriebsgerät spannungsgesteuertMit Betriebsgerät=neinAustauschbares Betriebsgerät=jaDimmung 0-10 V=neinDimmung 1-10 V=neinDimmung DALI-2=n...17,33 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
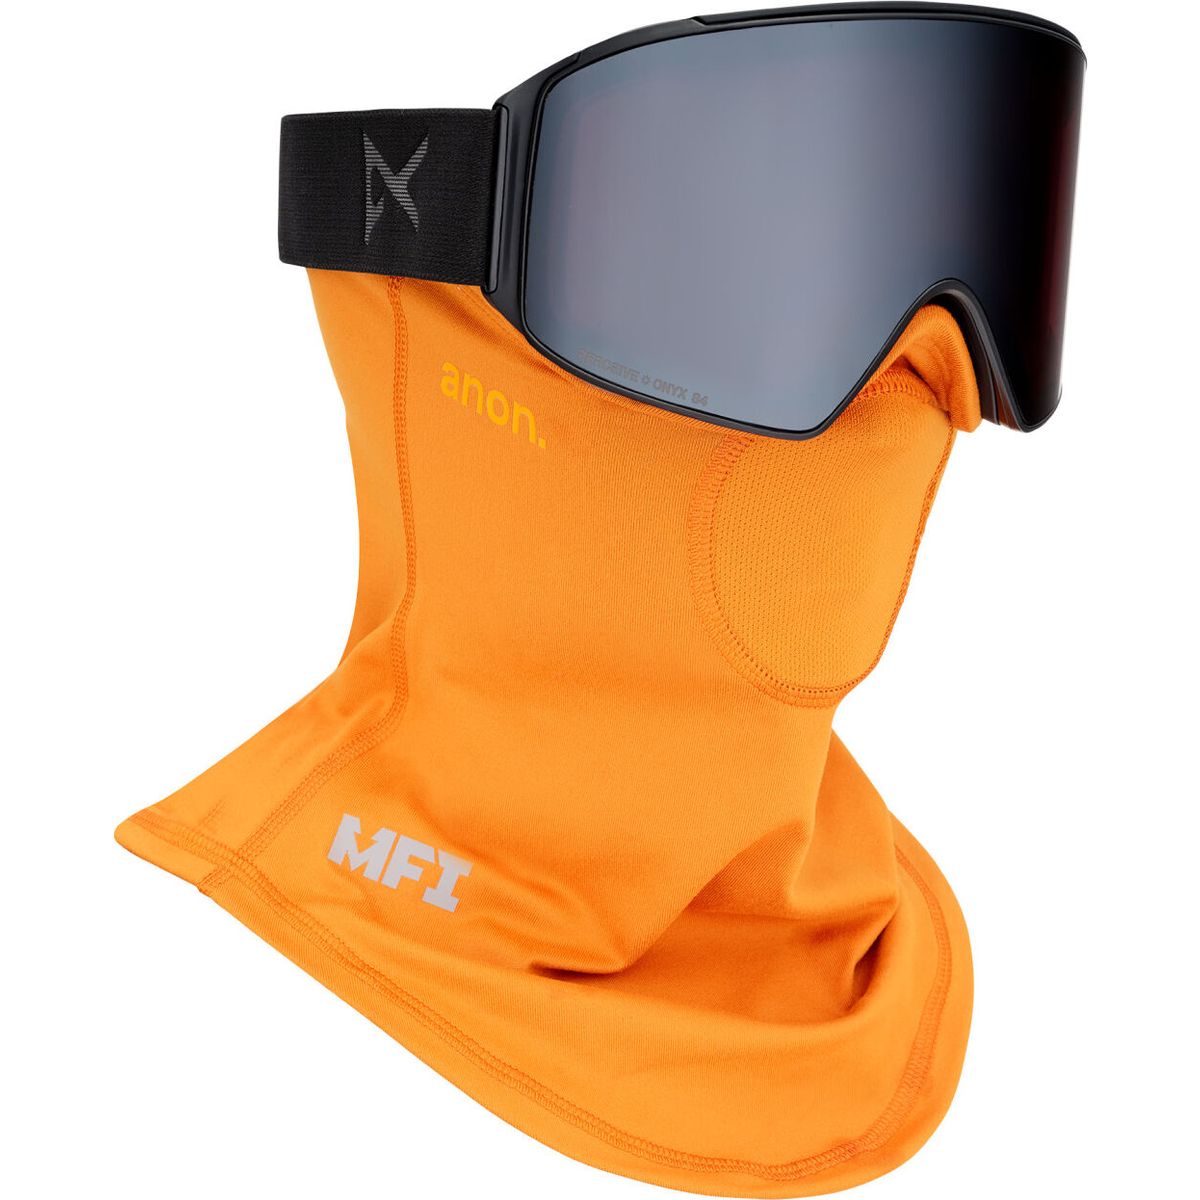
Anon MFI LT Nckwarmr Autumn Glow autumn glow (FAQ) Regular 1SZ FITALL 2381110-FAQ-1SZ FITALLDer Anon MFI LT Nackenwärmer in klassischem Schwarz ist der ideale Begleiter für alle Skifahrer, die Wert auf Komfort und Funktionalität legen. Mit seinem leichten Stoff bietet er optimalen Schutz vor Wind und Kälte, ohne dabei die Bewegungsfreiheit einzuschränken. Dank der MFI® Technologie schließt der Nackenwärmer nahtlos mit allen MFI® kompatiblen Anon Brillen ab und sorgt so für ein angenehmes Tragegefühl ohne Verrutschen. Besonders hervorzuheben ist der Mesh-Einsatz in der Mitte, der für eine effektive Belüftung sorgt und das Beschlagen der Brille verhindert. Dies gewährleistet eine klare Sicht, selbst bei intensiven Abfahrten. Der abnehmbare magnetische Träger ermöglicht es, den Nackenwärmer einfach zu waschen oder mit nicht MFI® kompatiblen Brillen zu kombinieren. Zudem bietet der Nackenwärmer einen effektiven UV-Schutz, was ihn zum perfekten Begleiter für sonnige Tage auf der Piste macht. Mit seiner unisex Passform eignet sich der Anon MFI LT Nackenwärmer für alle Geschlechter und verspricht dank lebenslanger Garantie eine langjährige Nutzung. Ob bei kühlen oder milden Bedingungen, dieser Nackenwärmer ist ein unverzichtbares Accessoire für alle, die beim Skifahren auf höchste Qualität und Funktionalität setzen. Produktdetails Optimal für: Skifahren Gewicht: 150g Merkmale + Technologie: Lightweight-Stoff Garantie: Lebenslange Garantie Kompatibel mit MFI® Brillen: Mit allen drei Arten von MFI® Trägern, kompatibel mit jeder MFI® Brille. Mesh-Einsatz: Ein Mesh-Einsatz in der Mitte dient als Belüftung für deinen Atem, damit deine Brille nicht beschlägt. Abnehmbarer magnetischer Träger: Der Träger-Einsatz ist abnehmbar zum Waschen in der Maschine oder zum Tragen der Gesichtsmaske mit Brillen, die nicht mit MFI® kompatibel sind.42,65 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
100x WALLCASE MIT DEINEM EIGENEN IMPRESSUM Firmenwerbeartikel100 Stück des Produkts mit Ihrem eigenen Aufdruck auf der gesamten Oberfläche des Rucksacks auf der Vorder- und Rückseite.Hochwertiger FULL PRINT 3D-DruckVorlaufzeit von bis zu 30 Arbeitstagen.Rucksack wasserdicht durch die Verwendung von Oxford-Gewebe.Vorherrschendes Material: Oxford, PolyesterGröße: 44 x 26 x 15 cmRucksack, in den A4+ passtHauptfach, zusätzliches Fach, Reißverschlusstasche, GetränketaschenNach dem Kauf, senden Sie uns bitte die Dateien, um die bestmögliche Qualität zu drucken min. 150 DPI, nach Zusendung der Dateien senden wir Ihnen eine Visualisierung (wie nebenstehend abgebildet) zur Freigabe. Nach der Freigabe beträgt die des Drucks 14-30 Arbeitstage.Handwäsche bei 30-40 Grad C. Bügeln ist nicht erforderlich. Nicht im Wäschetrockner trocknen.Wenn die oben genannten Pflegehinweise befolgt werden, behält der Rucksack seine leuchtenden Farben viele Jahre lang.2033,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hera LED-Einbauleuchte FAQ 58- #20203158002Energieeffizienzklasse der Lichtquelle nach EU-Richtlinie 2019/2015=GGeeignet für Anbaumontage=neinGeeignet für Einbaumontage=jaGeeignet für Wandmontage=neinGeeignet für Pendelaufhängung=neinGeeignet für Deckenmontage=neinGeeignet für Traversenmontage=neinGeeignet für Podest-/Bodenmontage=neinGeeignet für Stromschienenmontage=neinGeeignet für Klemmmontage=neinGeeignet für Seilsystem=neinVerstellbarkeit=nicht verstellbarMit Bewegungsmelder=neinMit Lichtsensor=neinLeuchtmittel=LED nicht austauschbarMit Leuchtmittel=jaGeeignet für Leuchtmittelanzahl=1Fassung=ohneWerkstoff des Gehäuses=AluminiumOberflächenschutz=unbehandeltGehäusefarbe=EdelstahlWerkstoff der Abdeckung=Kunststoff opalOberfläche gebürstet=jaSpannungsart=DCNennspannung=24 VBetriebsgerät=LED-Betriebsgerät spannungsgesteuertMit Betriebsgerät=neinAustauschbares Betriebsgerät=jaDimmung 0-10 V=neinDimmung 1-10 V=neinDimmung DALI-2=n...17,33 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Anon MFI LT Nckwarmr Autumn Glow autumn glow (FAQ) Regular 1SZ FITALL 2381110-FAQ-1SZ FITALLDer Anon MFI LT Nackenwärmer in klassischem Schwarz ist der ideale Begleiter für alle Skifahrer, die Wert auf Komfort und Funktionalität legen. Mit seinem leichten Stoff bietet er optimalen Schutz vor Wind und Kälte, ohne dabei die Bewegungsfreiheit einzuschränken. Dank der MFI® Technologie schließt der Nackenwärmer nahtlos mit allen MFI® kompatiblen Anon Brillen ab und sorgt so für ein angenehmes Tragegefühl ohne Verrutschen. Besonders hervorzuheben ist der Mesh-Einsatz in der Mitte, der für eine effektive Belüftung sorgt und das Beschlagen der Brille verhindert. Dies gewährleistet eine klare Sicht, selbst bei intensiven Abfahrten. Der abnehmbare magnetische Träger ermöglicht es, den Nackenwärmer einfach zu waschen oder mit nicht MFI® kompatiblen Brillen zu kombinieren. Zudem bietet der Nackenwärmer einen effektiven UV-Schutz, was ihn zum perfekten Begleiter für sonnige Tage auf der Piste macht. Mit seiner unisex Passform eignet sich der Anon MFI LT Nackenwärmer für alle Geschlechter und verspricht dank lebenslanger Garantie eine langjährige Nutzung. Ob bei kühlen oder milden Bedingungen, dieser Nackenwärmer ist ein unverzichtbares Accessoire für alle, die beim Skifahren auf höchste Qualität und Funktionalität setzen. Produktdetails Optimal für: Skifahren Gewicht: 150g Merkmale + Technologie: Lightweight-Stoff Garantie: Lebenslange Garantie Kompatibel mit MFI® Brillen: Mit allen drei Arten von MFI® Trägern, kompatibel mit jeder MFI® Brille. Mesh-Einsatz: Ein Mesh-Einsatz in der Mitte dient als Belüftung für deinen Atem, damit deine Brille nicht beschlägt. Abnehmbarer magnetischer Träger: Der Träger-Einsatz ist abnehmbar zum Waschen in der Maschine oder zum Tragen der Gesichtsmaske mit Brillen, die nicht mit MFI® kompatibel sind.42,65 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
FAQ InfektiologieFAQ Infektiologie , Das Thema Infektiologie gewinnt immer größere Bedeutung. Um auf dem aktuellen Stand zu bleiben, hilft das neue "FAQ Infektiologie". Die kurze, prägnante Frage-Antwort-Struktur simuliert Fragen vom Oberarzt/Patient bzw. Fragen, die der Assistenzarzt sich selbst stellt. Experten ihres Fachs beantworten in 34 Kapiteln die mehr als 800 häufigsten und wichtigsten Fragen aus der Praxis. Ob Weiterbildungsassistent oder Facharzt, das Buch gibt dem Leser Sicherheit im Klinikalltag und ist der ideale Begleiter für die tägliche Arbeit, zur Wissensauffrischung und zum Vorbereiten auf Prüfungen. So sind alle Bände FAQ-Reihe aufgebaut: - Kurze, knappe Antworten auf die häufigsten und wichtigsten Fragen, die dem Assistenzarzt in seiner praktischen Tätigkeit begegnen - gut geeignet auch zum Auffrischen des Wissens oder für Fachärzte, die sich in ein neues Fachgebiet einarbeiten möchten - Frage-Antwort-Struktur simuliert Fragen vom Oberarzt/Patient bzw. Fragen, die der Assistenzarzt sich selbst stellt - auch optimal zum Vor- und Nachbereiten von Patientenvisiten - Alle Inhalte sind so aufbereitet, dass sie sich auch gut zum Vorbereiten auf mündliche Prüfungen eignen sowie für Weiterbildungen, Zusatzausbildungen , Reiningungssets > Autopflege & Aufbereitung , Erscheinungsjahr: 20180313, Produktform: Kartoniert, Titel der Reihe: FAQ (Urban & Fischer)##, Redaktion: Jung, Norma~Lehmann, Clara~Ruf, Bernhard, Seitenzahl/Blattzahl: 456, Abbildungen: 50 farbige Abbildungen, Keyword: Infektionskrankheiten; Fragen; Antworten; Innere Medizin; Praxis; Antibiotic Stewardship; Krankheitserreger; Antibiotikum; Viren; Bakterien; MRSA; Zusatzweiterbildung Infektiologie; Prüfungsvorbereitung; Fragen Infektiologie, Fachschema: Innere Medizin~Medizin / Innere Medizin~Medizin / Spezialgebiete, Fachkategorie: Medizinische Spezialgebiete, Warengruppe: TB/Medizin/Andere Fachgebiete, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 216, Breite: 139, Höhe: 21, Gewicht: 627, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.